

泡沫可能如何破裂
地里匿名用户EIC5D
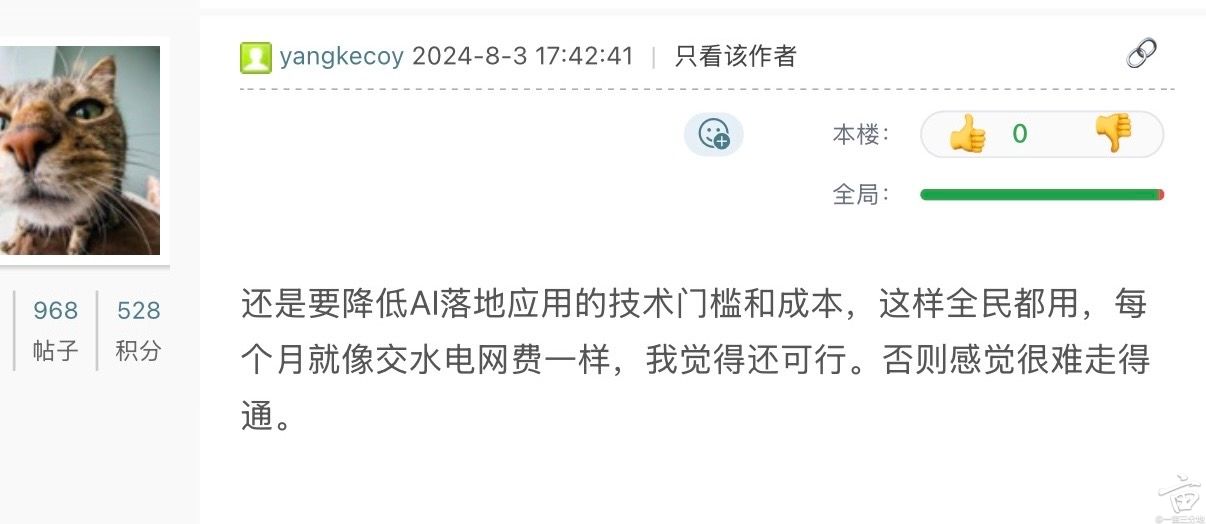
2024年8月,我曾预测:AI要真正实现大规模商业化,必须降低技术门槛和使用成本,最终像水、电、网络一样,成为人人可用、持续付费的基础服务。
此后(2026年4月)按token计费基本沿着这条路径发展。
我目前所在公司提供 unlimited token。通过实际观察,我发现当初的类比有错误。
一、水电化解决了消费方式,没解决资本回报
水、电、网络具有相对稳定的需求、标准化的产品、较高的用户黏性和较长的基础设施寿命,定价与资本回报也相对容易匹配。
AI则不同:
- 模型和硬件更新极快;
- token价格持续下降;
- 完成同一任务所需算力不断减少;
- 用户可以在不同模型之间切换;
- 很多AI应用只是提高效率,并不会产生等额新增收入;
- agent还可能消耗大量算力进行低价值生成、重复检查和无效循环。
Token也不真正等于水或电。它解决的是“如何计量和收费”,相当于安装了水表和电表,却没有回答卖token能否覆盖GPU、电力、数据中心、折旧和融资成本。
一个token的经济价值高度不稳定。写一封普通邮件和完成一次法律尽调,可能消耗相近的token;不同模型完成同一任务,成本也可能相差数倍。用户真正购买的是“问题被解决”,而不是字符数量或计算量。
因此,token更适合作为底层成本核算单位。最终的商业收费可能更多基于席位、任务、交易、节省成本或成功结果。
二、价值创造不等于价值捕获
AI即使替代或放大了程序员、paralegal、分析师和客服的工作,也不意味着模型公司能够获得这些岗位原有的全部经济价值。
假设一家企业使用AI每年节省1亿美元,这部分价值可能:
- 转化为企业利润;
- 通过降价让渡给客户;
- 被用于扩大产出,而不是裁员;
- 被云厂商、集成商和应用公司分走;
- 最终只有很小一部分成为模型公司的收入。
由此产生一个悖论:
AI可能为社会创造数万亿美元价值,但模型公司本身仍未必能赚到足够的钱。
三、AI不是传统软件生意,循环过多
当前AI产业的资本结构,更像是:
半导体制造+电信网络+电力基础设施+高速折旧设备。
主要风险包括GPU和网络设备迅速过时、旧集群经济价值下降、数据中心利用率不足、电力和电工短缺、长期土地与电力合同,以及债务到期时算力价格已经下跌。
Microsoft、Google和Meta仍有广告、云计算和企业软件现金流托底。真正脆弱的是neocloud、数据中心项目公司、模型创业公司,以及各种依赖债务和表外融资的载体。
AI收入是真实的,但不能简单相加后与资本支出比较。模型公司的收入可能同时也是云厂商的收入,应用层收入又包含支付给云和模型公司的成本。
真正应该观察的不是产业链内部重复计算的收入,而是最终客户支付的净收入、自由现金流和资本回报率。
四、哪些商业模式可能挺过
第一,AI成为既有业务的防御性基础设施。
Google不一定需要Gemini独立赚回全部成本,只要它能保住搜索广告;Microsoft可以通过Azure、Office、GitHub和安全产品综合变现;Meta则可以通过提高广告效率回收投资。
第二,应用层按结果收费。
例如追回多少应收账款、减少多少停机时间、完成多少法律文件、提高多少销售额。只有当AI成本与明确的经济结果绑定,企业才会开放更大的预算。
第三,agent形成机器对机器消费。
数百万agent可以持续写代码、测试、交易和协调,使token需求远超人类聊天。但如果agent只是相互生成、检查和修改无价值内容,也可能成为昂贵的计算循环。
第四,国家把算力视为战略基础设施。
届时部分投资的目标不再只是商业回报,而是能源安全、产业政策和国家竞争力。
五、泡沫可能如何破裂
未来完全可能出现这样的局面:
AI需求巨大,AI深入各行业,数据中心长期有用,但部分模型公司、数据中心融资结构和当前估值仍然失败。
技术方向正确,并不意味着当前出资人一定能获得合理回报。问题在于资本投错了层、建设速度过快,定价方式不成熟。
泡沫最可能从以下路径开始:
- 算力供应超过高价需求,token使用量继续增长,但单位价格和利润下降。
- 高杠杆neocloud、GPU抵押贷款和单一客户数据中心项目首先出现融资问题。
- NVIDIA、Broadcom、Eaton、Vertiv、Arista、GE Vernova等上游公司仍然盈利,但估值因增长预期下降而大幅收缩。
- 至少一家大型科技公司宣布降低数据中心资本支出增速,军备竞赛由扩张转向资本纪律。
- 大型平台股明显回调后恢复;
- 高估值基础设施股跌幅更大;
- 部分neocloud和数据中心项目破产或被收购;
- 模型公司合并;
- 已建成的基础设施被后来者低价接手;
- AI继续发展,但资本所有者的回报远低于预期。
六、可观察的指标
- Hyperscaler资本支出增速是否低于收入增速;
- GPU云租赁价格是否持续下降;
- 数据中心融资是否越来越依赖母公司担保;
- 模型公司的毛利率和现金消耗是否改善;
- 企业是否从AI试点进入大规模付费部署;
- 大型科技公司是否出售多余算力、推迟项目或削减资本支出。
算力使用量继续增长,但价格和利用率下降,资本支出与融资成本却继续上升。这意味着AI需求真实,但资本回报正在恶化(资本配置的规模、速度和层次不合理)。
抛砖引玉,不构成任何投资建议。

已获得 45 大米


+2
共20条回复
yangkecoy
置顶
把匿名马甲摘了说一句,现有的AI不完全是娱乐工具。heb 发表于AI现阶段就是娱乐工具,让不会编程的屁民高兴一下,情绪价值拉满,绝对能挣大钱。被贪心不死的华尔街吹成生 ...
人类的语言是一个manifold(这个帖子我提到过:
https://www.1point3acres.com/bbs/thread-1146409-1-1.html),被LLM揭示/预测人类语言的规律不是特别令人惊讶的事,当然提供算力、想法和执行的科学家工程师依然了不起。
瓶颈在于:价值创造和价值提取之间的断层,举个例子:
隋朝大运河修到劳民伤财,隋朝二世而亡
但大运河后来带来了空前繁荣(和风险)
写这个帖子的目的也是希望提醒一下普通人注意避险。大国/机构/企业可能收割几波,或以极低价格利用前人高价投入产出的模型地理套利,但对普通人而言这种信息不对称造成的泡沫风险是难以承受的,点到为止。
已获得 8 大米


+2

